數位果子 BLOG
本站是數位果子的部落格網站。
本站是數位果子的部落格網站。
想用 AI 改善客服、導入自動化,甚至開發自己的智慧製造平台,能不能申請地方型 SBIR?關鍵不是「有沒有使用 AI」,而是企業是否提出具有創新性的研究開發課題、具體技術突破方式與可驗證成果。這篇從 2026 年官方公告出發,帶企業區分工具採購、客製化系統與真正的創新研發。
先說結論:單純訂閱軟體、導入現成 CRM 或購買 AI 工具,不能僅憑「使用新科技」推定符合 SBIR。若提案有明確的技術問題、研發方法、比較基準及查核指標,才較能向委員說明創新研發實質;是否准予補助仍以所在地、年度申請須知與審查結果為準。
讓更多人搜尋到你的產品?現在有機會免費行銷 20 天!
現在越來越多品牌開始透過 內容行銷,讓產品被 Google 搜尋到。
我們現在開放 20 天免費內容行銷體驗,透過搜尋曝光與內容推廣,幫助你的產品被更多人看見。
桃園市政府 115 年度地方型 SBIR 計畫簡介指出,提案須具有「創新技術研發」特質,技術或產品指標須具有創新性或能提高國內產業技術水準;其領域包括電子資通與創新服務等。官方審查重點涵蓋計畫創新、研發能力、實施方法及預期效益。
臺中市 115 年度地方型 SBIR 公告的受理領域包括金屬機械、創新服務、民生化工、生技醫療與光電資通,並採書面與簡報審查。換言之,AI 與數位轉型可能切入不同領域,但不是只要有 AI 字樣就自動符合。
比較項目 | 中央型 SBIR | 地方型 SBIR |
|---|---|---|
辦理機制 | 中央計畫及其年度申請須知 | 由各縣市當年度公告與契約管理 |
提案重點 | 以創新研發內容與對應階段要求為依據 | 以地方公告界定領域、資格、創新性及查核 |
申請文件 | 使用中央型官方對應階段格式 | 使用申請縣市當年專用格式 |
雲端與軟體費用 | 依年度經費科目審查 | 不得將中央費用規定直接套用至地方型 |
實際撰寫時應先鎖定申請城市,再核對該年度「計畫申請須知」、「計畫書格式」與「會計科目」。若官方未明確核准某項支出,不能自行當作可認列費用。
情境 | 研發性質初步判斷 | 企業該準備的證明 |
|---|---|---|
採購現成 CRM、ERP 或聊天機器人 | 偏向工具採購與例行導入,不能直接視為研發 | 採購清單、目的與既有功能說明 |
將現有工具串接 LINE、表單及後台 | 需判斷是否僅為例行系統整合,或確有尚待解決的研發難題 | 差異化架構、技術瓶頸、原型與測試紀錄 |
研發可跨噪音環境辨識瑕疵的新式模型流程 | 若具有明確創新課題與驗證,較有條件提出研發論證 | 基準測試、資料集、方法、指標、比較實驗 |
以上是編輯用途的初步診斷,不是核定標準。審查機關會依具體技術內容及申請須知認定。
假設案例:零售業花費預算購買既有 AI 客服 SaaS,僅設定知識庫和客服回覆模板。這個情境主要屬於採購和操作設定,難以單靠「AI 客服」四個字說明研究開發的新穎性。
假設案例:旅宿業整合預訂後台、LINE 與庫存管理。即使客製開發需要程式設計,仍應先問:這是否只是常見 API 串接?企業提出的新方法究竟解決了何種現有技術無法滿足的問題?
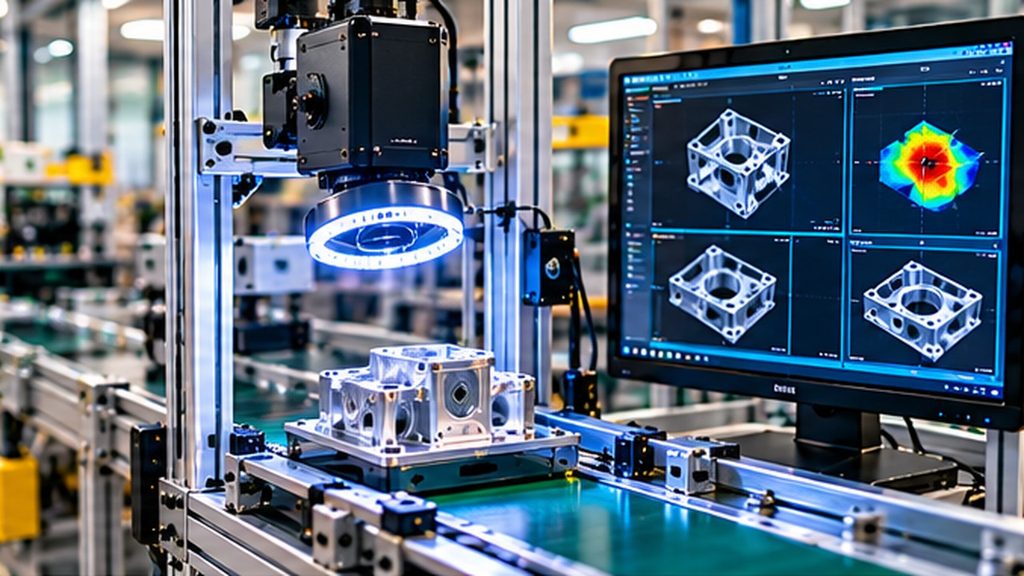
假設案例:製造業面對低光源與反光金屬表面,既有瑕疵辨識模型誤判偏高。企業提出光學前處理及模型訓練的新組合,計畫以一致的測試集驗證準確率、漏判率與處理時間。此案例較能形成完整的研發假說;但能否通過仍須依實際創新性與申請規範審查。
比起寫「提升效率、降低成本」,更有效的寫法是以「現有問題 → 技術方法 → 比較基準 → 量化指標 → 驗收證據」建立可檢查的證據鏈。
計畫段落 | 不建議的模糊寫法 | 較具體的替代寫法 |
|---|---|---|
研發問題 | 導入 AI 提升良率 | 在指定材料及光源下,現有模型漏判率超過企業驗證門檻 |
研發方法 | 開發智慧 AI 平台 | 比較影像前處理 A/B 及模型結構的測試結果 |
成果指標 | 系統更準更快 | 在相同測試資料集記錄精確率、召回率、單筆推論時間 |
查核佐證 | 完成平台即可 | 保留版本、測試報告、測試資料摘要與重現方法 |
建議讓基準值與目標值都能追溯到內部測試。尚未取得的測試結果只能寫成預定目標,不應包裝成既有成果。
企業使用客戶資料、製程照片、個人資訊、雲端 AI 服務時,應處理資料合法來源、使用範圍、權限及保存方式。委外開發還應在契約釐清原始碼、模型權重、資料集、第三方套件、授權與交付條件。
應由技術問題出發,定義「看得到、測得到、能重現」的里程碑。以下為假設案例的工作設計,不是官方要求的統一門檻。
里程碑 | 預定交付 | 可供查核的證據 |
|---|---|---|
M1|需求與基準建立 | 需求規格、既有流程與測試基準 | 需求文件、資料集說明、現況測試 |
M2|原型與迭代 | 模型或系統原型 V1 | 版本記錄、單元測試、技術報告 |
M3|比較驗證 | 改善前後同條件比較 | 實驗配置、指標表與測試報告 |
M4|情境試行 | 現場情境測試與問題修正 | 試行記錄、操作日誌、改善報告 |
應將關鍵指標與正式核定的計畫書、審查意見及查核表保持一致;若要修改內容,須先依申請縣市契約與變更程序辦理。
不能一概而論。模型 API、GPU 雲端服務、既有軟體訂閱、設備使用、委外研發及人員薪資可能分屬不同費用性質。是否可以編列、採何科目、限額及所需憑證,必須依當年度申請縣市之會計規範及核定預算確認。
項目 | 常見實務用途 | 送審前應確認 |
|---|---|---|
雲端 GPU / API | 模型訓練、測試或推論 | 科目、計畫相關性、用量紀錄、付款佐證 |
軟體授權與 SaaS | 設計、管理或測試工具 | 是否僅屬一般營運、可否認列及期間 |
委外模型開發 | 特定研發技術或測試 | 委外範圍、驗收、智慧財產權與核定預算 |
研發人員薪資 | 企業內部技術工作 | 人員資格、薪資證明及工時分攤要求 |
避免將網站行銷、廣告投放、例行客服軟體或一般訂閱服務直接當成研發成本。即使企業確實支出,也不代表符合 SBIR 的補助用途。
對服務業來說,研發不只測演算法,也要測試整套服務能否運作。適合使用封閉測試、試行門市或有限對象測試,但需視年度計畫書與查核要求決定實際形式。
驗證層面 | 可觀察指標 | 證據形式 |
|---|---|---|
技術 | 錯誤率、處理速度、系統穩定性 | 測試日誌、版本與監測報表 |
作業流程 | 人工介入次數、作業時長 | 流程紀錄、前後比較 |
使用體驗 | 完成率、失敗節點與回饋 | 訪談紀錄、匿名分析 |
商業可行性 | 試用留存或服務使用情境 | 試行分析、限制條件與改進建議 |
不能僅憑訂閱工具判定符合。需有可說明的研究開發內容,且費用是否認列也要依當年度縣市會計規定。
須檢視是否存在實質技術突破,而非一般例行串接;請提出具體技術瓶頸、研發方法與驗證。
是否強制要求專利應以各縣市當年度資格及評審規定為準。創新性可從技術比較與實驗證據說明,不應憑空宣稱必須有專利。
不可直接將一般行銷、網站營運支出視為研發補助科目。若涉及創新服務研究,仍需個別核對計畫內容與會計規範。
各地對研發能力、委外比例與費用科目可能不同。企業須說明自身研發角色及具體交付與驗證責任,不能預設可全額外包。
依官方公告,桃園 115 年度截止日為 2026 年 6 月 1 日中午 12 點;臺中 115 年度截止日為 2026 年 6 月 26 日中午 12 點,兩者截至 2026 年 10 月 11 日均已截止。其他縣市及下一年度應另查官方公告。
提交測試條件、比較基準、樣本說明、錯誤分析與數據紀錄,而不只是漂亮的系統截圖。
AI 是工具,不是補助資格的保證。對企業而言,最重要的是釐清尚未被解決的技術問題,提出可實作、可測量、可追溯的研發方法,再依縣市公告整理文件與預算。
數位果子科技有限公司 提供網路行銷、SEO 內容規劃及 Google/社群廣告投放服務,協助企業在產品與服務逐步成熟後,建立搜尋曝光、精準受眾觸及及客戶轉換策略。相關服務不代表 SBIR 申請輔導或補助通過保證。
資料查核機關:桃園市政府經濟發展局、臺中市政府經濟發展局、經濟部中小及新創企業署。官方資料查核日期:2026 年 10 月 11 日。各年度與各縣市規定請以正式公告及核定契約為準。